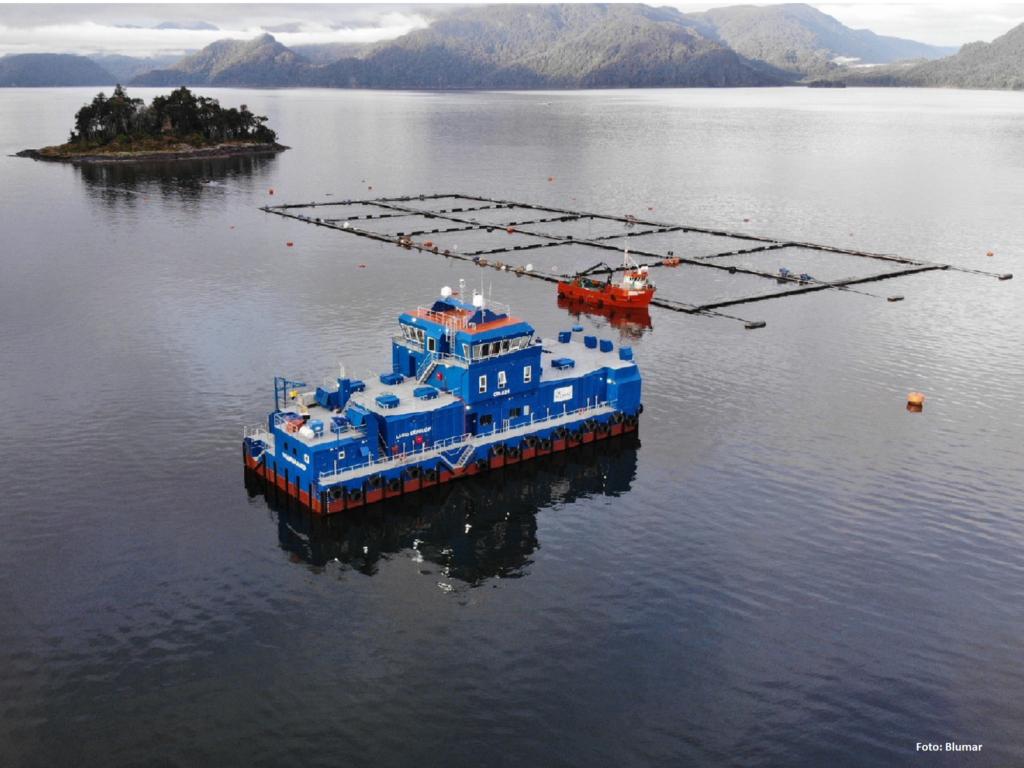
El reciente caso detectado en el centro de cultivo IZAZA, de Salmones Camanchaca, en la Región de Aysén, vuelve a poner bajo la mirada pública los riesgos sanitarios y ambientales asociados al modelo intensivo de producción de salmones en el sur austral de Chile. El 17 de septiembre, el Servicio Nacional de Pesca y Acuicultura (Sernapesca) informó que recibió resultados positivos para el virus de la Anemia Infecciosa del Salmón (ISAv) en las dos jaulas inicialmente muestreadas, mientras que en una de ellas se observó signología compatible con la enfermedad. La autoridad calificó al centro como sospechoso e inició un nuevo proceso de muestreo de todas las jaulas. Además, estableció medidas preventivas de bioseguridad en la misma agrupación de concesiones y en un radio de 10 millas náuticas alrededor de IZAZA.
La Anemia Infecciosa del Salmón (ISA) es una enfermedad viral de los animales acuáticos provocada por el virus ISAv. De acuerdo con Sernapesca, afecta principalmente al salmón del Atlántico (Salmo salar) en cultivo marino, pudiendo provocar anemia severa, hemorragias, lesiones en distintos órganos y mortalidades significativas. El organismo precisa además que el virus no constituye un riesgo para la salud humana, ya que no es considerado zoonótico. En Chile, el primer caso oficial fue reportado el 25 de julio de 2007, en un centro de cultivo de Chiloé, y desde entonces se han registrado casos y presencia del virus en centros de las regiones de Los Lagos, Aysén y Magallanes.
En el caso de IZAZA, Salmones Camanchaca señaló que el 100% de los peces había sido vacunado antes de ingresar al mar, pero reconoció que la vacunación no impide completamente el desarrollo de la enfermedad. La empresa informó además que activó sus protocolos sanitarios, reforzó las medidas de bioseguridad y evalúa una eventual cosecha temprana de todo el centro, dependiendo de la evaluación establecida por la normativa vigente.
Un virus que vuelve a poner en discusión el modelo de cultivo
El episodio sanitario no puede analizarse solamente como un problema puntual de una empresa. La salmonicultura chilena funciona mediante una extensa red de centros de cultivo, transporte marítimo, plantas de proceso, pisciculturas, alimentación y movimiento de peces, equipos y personas. Precisamente por esta interconexión, la respuesta frente al ISA contempla vigilancia epidemiológica y medidas destinadas a evitar la propagación del agente entre centros.
La propia autoridad sanitaria mantiene un Programa Sanitario Específico de Vigilancia y Control de ISA, cuyo objetivo es detectar tempranamente la presencia del virus y aplicar medidas de control oportunas. La experiencia acumulada demuestra que los episodios sanitarios requieren vigilancia permanente: Sernapesca registró, por ejemplo, un brote de ISA en 2023 y señala que las medidas de control permitieron contenerlo.
Pero existe una dimensión ambiental que va más allá de la enfermedad dentro de las jaulas. Los salmones cultivados en Chile no forman parte de la fauna íctica nativa del país. La introducción de salmónidos se inició hace más de un siglo y estuvo vinculada inicialmente a la pesca recreativa y posteriormente al desarrollo de la acuicultura. Estudios y documentos oficiales reconocen que distintas especies de salmónidos fueron introducidas desde el hemisferio norte y que posteriormente se expandieron mediante programas de cultivo, siembras y escapes.
El propio Sernapesca reconoce que la presencia actual de salmónidos en Chile está asociada principalmente a la acuicultura, las siembras en cuerpos de agua dulce y los escapes accidentales desde centros de cultivo.
La dimensión ecológica de esta introducción tampoco es menor. Investigaciones publicadas en la Revista Chilena de Historia Natural han documentado la presencia de salmónidos introducidos en ecosistemas del sur de Chile y advertido sobre posibles amenazas para peces nativos. En uno de estos estudios, truchas introducidas representaron más del 60% de la abundancia total de peces muestreados en determinados sistemas, mientras que varios cursos de agua no presentaron peces nativos.
Por ello, hablar de salmonicultura no significa solamente hablar de exportaciones, empleo o producción. También implica discutir qué especies se están cultivando, dónde se cultivan, qué presión ejercen sobre los ecosistemas y cuáles son los costos ambientales y sanitarios que debe asumir la sociedad.
El debate sobre los recursos públicos
A esta discusión ambiental se suma otra pregunta: ¿cuánto apoyo económico ha recibido esta industria desde el Estado chileno?
Uno de los antecedentes más relevantes corresponde a los subsidios a la mano de obra en zonas extremas. Una investigación de CIPER y Fundación Terram, basada en información de la Tesorería General de la República obtenida mediante la Ley de Transparencia, estableció que 31 empresas salmoneras recibieron más de $67 mil millones en subsidios entre 2004 y 2023, correspondientes al beneficio establecido por la Ley N.º 19.853. Estos recursos permitieron cubrir aproximadamente el 17% de más de dos millones de salarios imponibles.
La investigación también identificó que entre 2013 y 2023 esas empresas recibieron $28.598 millones en subsidios durante los seis meses posteriores a sanciones de la Dirección del Trabajo por infracciones laborales. El monto corresponde exclusivamente a ese período posterior a las sanciones y, por lo tanto, no representa el total de subsidios recibidos por esas empresas durante esos años.
El antecedente histórico es aún más amplio. Según la misma investigación, entre 1991 y 2002 el Estado entregó $258.670 millones a personas jurídicas y naturales mediante el régimen de bonificación a la mano de obra; de ese universo, 24 empresas salmoneras recibieron en conjunto $15.306 millones.
Estos antecedentes permiten poner en perspectiva una afirmación recurrente respecto de que la salmonicultura se habría desarrollado sin subsidios públicos. Los datos disponibles muestran que, al menos en materia de bonificación estatal a la mano de obra, sí existieron transferencias importantes de recursos públicos hacia empresas del sector.
Ley Navarino: mucho más que un beneficio tributario
El caso más significativo aparece en Magallanes, donde opera un régimen especial establecido por la Ley N.º 18.392, conocida como Ley Navarino.
La normativa contempla una serie de beneficios tributarios y aduaneros para empresas instaladas en determinados territorios de la Región de Magallanes y la Antártica Chilena. Entre ellos se encuentra una bonificación equivalente al 20% del valor de las ventas de bienes o servicios al resto del país, descontado el IVA, siempre que se cumplan los requisitos establecidos por la ley.
La Ley Navarino también contempla beneficios tributarios asociados al régimen especial, mientras que las empresas deben cumplir condiciones como instalarse físicamente dentro del territorio beneficiado, realizar actividades consideradas por la legislación y acreditar una determinada incorporación de mano de obra e insumos locales, además de la exigencia legal de racional utilización de los recursos naturales y preservación del medio ambiente.
Y aquí aparece un caso especialmente relevante para entender la magnitud de los recursos involucrados: Nova Austral, empresa salmonera con operaciones en Magallanes, recibió $155.366 millones mediante la bonificación de la Ley Navarino entre 2001 y febrero de 2024, según información de TGR analizada por CIPER y Fundación Terram. Ese monto corresponde al 20% de sus ventas consideradas para el beneficio y es independiente de otras franquicias tributarias y aduaneras contempladas en el régimen.
La cifra resulta particularmente significativa porque equivale a más de 155 mil millones de pesos de recursos fiscales asociados a un solo régimen de incentivo y a una sola empresa durante ese período.
En el mismo caso, CIPER informó que existe una querella del Consejo de Defensa del Estado por un presunto fraude de subvenciones por $59.580 millones relacionado con la Ley Navarino. La publicación señala que dicha acción se encontraba suspendida bajo determinadas condiciones y que la empresa mantenía una deuda tributaria informada de $30.229 millones. Estos antecedentes corresponden a un conflicto jurídico y tributario y deben entenderse como tales, no como una condena definitiva.
¿Qué otros mecanismos de apoyo existen?
El apoyo estatal a actividades productivas en zonas extremas no se limita a la Ley Navarino. La Tesorería General de la República identifica entre los principales egresos no tributarios que administra o fiscaliza la Ley Navarino, el beneficio del DFL N.º 15 y la bonificación a la mano de obra establecida por la Ley N.º 19.853.
El DFL N.º 15 establece un Fondo de Fomento y Desarrollo destinado a determinadas inversiones y reinversiones productivas en regiones extremas y territorios específicos. La bonificación a la mano de obra, por su parte, corresponde a otro mecanismo de apoyo estatal para empleadores de determinadas zonas extremas.
Por lo tanto, cuando se analiza el respaldo público que ha acompañado el desarrollo de la salmonicultura, es necesario distinguir entre subsidios directos, bonificaciones a la contratación, beneficios tributarios, franquicias aduaneras y otros instrumentos de fomento. No todos representan una transferencia directa de dinero en las mismas condiciones, por lo que no resulta correcto sumarlos automáticamente como si fueran equivalentes.
Una industria privada con costos públicos
El debate ambiental adquiere otra dimensión cuando se observa que el Estado no solamente regula y fiscaliza la salmonicultura: también sostiene una parte de su estructura mediante instituciones públicas, vigilancia sanitaria, fiscalización, programas de control y distintos instrumentos económicos de las zonas extremas.
En el caso del ISA, por ejemplo, Sernapesca mantiene programas específicos de vigilancia y control, realiza muestreos, establece zonificaciones sanitarias y coordina medidas de bioseguridad. En el caso de IZAZA, la autoridad debió establecer vigilancia reforzada en los centros cercanos y en un radio de 10 millas náuticas para reducir el riesgo de diseminación.
Esto abre una discusión legítima sobre el costo real de la salmonicultura: no solamente cuánto exporta la industria o cuánto empleo genera, sino también cuánto cuesta al Estado fiscalizarla, controlar sus enfermedades, sostener sus incentivos económicos y enfrentar las consecuencias ambientales potenciales de un modelo basado en especies introducidas y en una alta concentración productiva en ecosistemas australes.
La pregunta ambiental, entonces, no debería limitarse a si una empresa cumple formalmente un protocolo después de detectar un virus. También debería considerar qué nivel de riesgo ecológico y sanitario estamos dispuestos a aceptar en los fiordos y canales de la Patagonia, cuáles son los mecanismos de prevención y quién asume los costos cuando ocurren episodios sanitarios, escapes, mortalidades o impactos sobre los ecosistemas.
El virus ISA como señal de alerta
El episodio de IZAZA vuelve a recordar que el ISA no pertenece solamente al pasado de la salmonicultura chilena. El virus continúa formando parte de los riesgos sanitarios de una actividad que concentra miles de peces en sistemas de cultivo intensivo.
La situación actual todavía se encuentra bajo el proceso de verificación y categorización sanitaria de Sernapesca. Por eso, resulta importante diferenciar entre la detección positiva inicial, la condición de centro sospechoso y la eventual confirmación y clasificación definitiva del caso.
Pero más allá del resultado final de este episodio, la alerta permite volver a mirar el modelo desde una perspectiva más amplia: una especie introducida, criada masivamente en ecosistemas australes, expuesta a enfermedades y escapes, y desarrollada durante décadas con distintos mecanismos de apoyo público.
La discusión sobre el futuro de la salmonicultura chilena no puede reducirse únicamente a producción y exportaciones. También debe incorporar biodiversidad, salud de los ecosistemas, comunidades costeras, trabajadores, transparencia de los recursos públicos y responsabilidad ambiental.
Porque cuando un virus aparece en una jaula, la pregunta inmediata es cómo contenerlo. Pero cuando se observa la historia completa, aparece una pregunta todavía mayor: ¿cuál es el verdadero costo social, ambiental y fiscal del modelo salmonero que Chile ha construido en sus aguas australes?